

因为再不宽松,实体经济就受不了了。
首先,中国经济面临着通缩的风险。
我还是先用数据说话:
10月新增人民币贷款5483亿元,预期6264亿元,前值8572亿元。
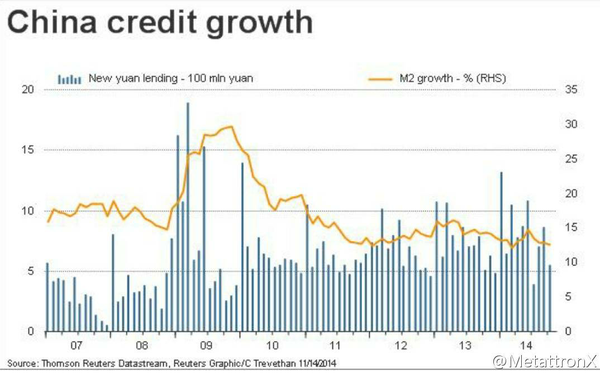
10月M2货币供应年率+12.6%,预期+12.9%,前值+12.9%。
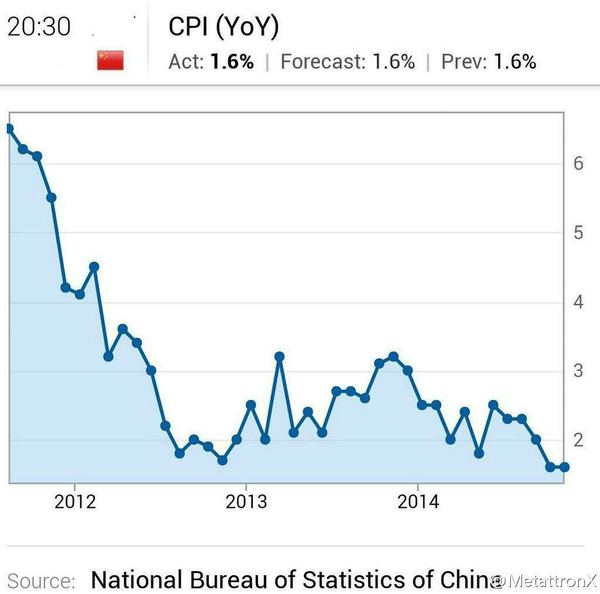
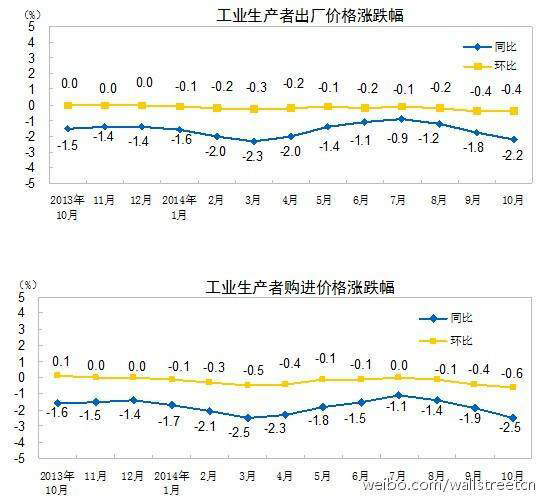
10月CPI同比增1.6%,徘徊于近五年低位,PPI再降2.2%,连续32个月下降,刷新历史记录。
这是一周前的数据。贷款新增量和M2可以评估货币流通速度,可以看出流动性并不让人乐观。要知道央行的M2目标是13%,而10月继续下滑达到了12.6%。这与规范银行冲时点行为有一定关系,但是上个月的M2数据并没有出现大幅度回落。而且新增贷款数量也大大低于预期。而且人民币贷款也出现了大幅度回落。
10月人民币存款减少了1866亿元,除去财政存款暴增6837亿元的影响,住户存款和非金融企业的存款数共减少了9877亿元,接近万亿。
截至9月末,16家上市银行的银行存款总额为75.62万亿元,较今年中报的77.13万亿元,减少了1.51万亿元,降幅达1.97%。其中,有13家银行存款减少。而存款总额下降在近年来还是首次出现。在存款流失的上市银行中,交行的存款流失比例惊人,三季度高达5.93%。
我们一直都有一个错觉:只要CPI是正数,就是通货膨胀。这种说法是不对的。由于我们现在是纸币时代,货币在不断的快速发行。CPI低于2%就已经视为无通胀的情况了。可是最近几个月的CPI数据有进一步下行的趋势,在近五年来的低点徘徊。再加上PPI跌幅扩大,已经连续32个月下滑。这些,还有我上面提到的第一个现象,都告诉我们:通缩已经离我们不远了。
而且在这个位置上降息是没有多大风险的。
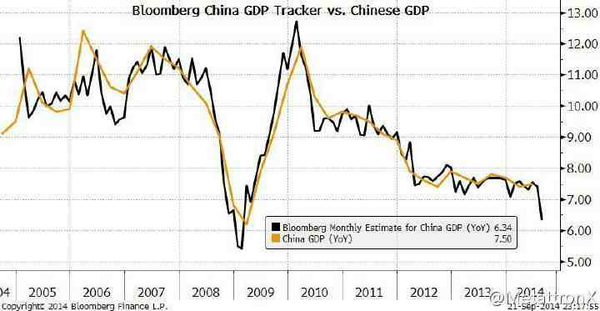
而原因就在于我们的经济出现了大麻烦。世界上其他媒体报道的我们的GDP都不是我们统计局的这个数。
比如:
还比如彭博社的:
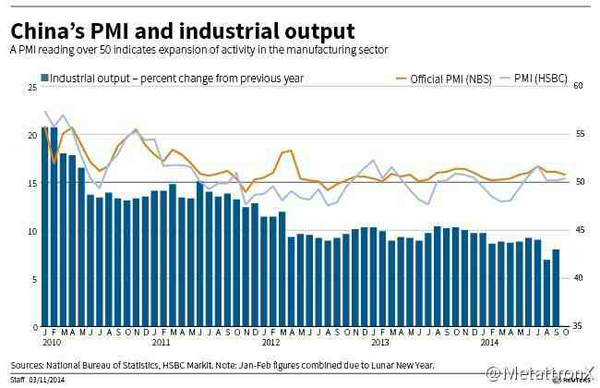
近期汇丰也公布了11月PMI初值,降到50.0。
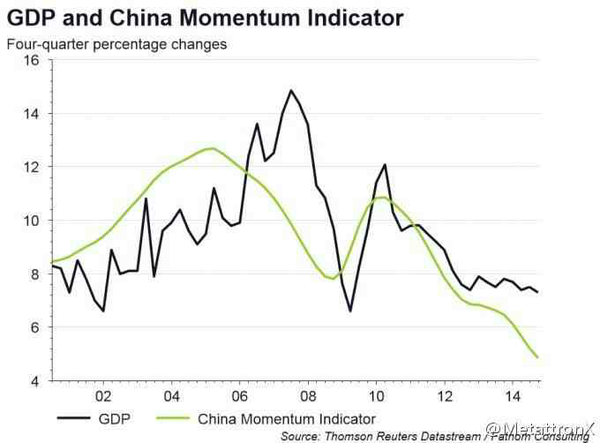
工业生产的情况也相当糟糕。
经济下行的情况已经超乎一般人都想象了。所以此刻宣布降息是绝对正确的。几天前我看到新闻,宣称央行反对全面降准降息。但央行定向降准与定向降息收到的效果是:第三季度利率比第二季度的利率还要高。这种情况,若坚持定向调控,到最后只能演变成「四面八方的定向降准」与「四面八方的定向降息」,还不如全面降息。降息可以带来更低的融资成本,对于实体经济有很大的好处。
按照理论,降息降低融资成本,缓解企业流动性压力。但这次的降息是非对称性降息:对于贷款利率调低0.4%,存款利率调低0.25%,同时将金融机构存款利率浮动区间的上限由存款基准利率的1.1倍调整为1.2倍。这就意味着银行的利差将会被缩减。
原来存款利率可以上浮到1.1倍,大概是3.3%的水平,而这次下调利率如果存款利率仍然上浮到顶,那么利率还是3.3%。为了维持利差,贷款利率还会在基准水平上再上浮,那么这次降息对于融资困难的缓解仍然是有限的。而且对银行来讲并不是个好消息。中金公司给出报告:降息后2015年银行利润将零增长或负增长。
银行的利差被缩减,再加上「融十条」的落实使得一部分过度依赖同业存款的银行需要补交大量的准备金,会导致银行惜贷的现象更加严重,会有更多的企业依赖民间借贷,实际利率可能不会下降。
而可不可以像日本那样无休止的降息或放水呢?
对于中国来讲,不行。
首先大家要知道, 美联储08年为了救自己,“在直升机上撒钱”,美国经济终于复苏。但当撒钱的时候,美元都进入到了新兴市场,光香港就流入了一万亿美元。 这些热钱趁着我们国内四万亿大放水推高房价,现在美国QE结束了,美元要回家了,中国流动性肯定要紧张很久。仅以2013年两次“QE退出演练”对新兴市场的影响就可见一斑: 5月22日美联储首次提出“ Tapering”,6月新兴市场股债双杀,中国遭遇钱荒,A股下跌20%。12月18日美联储意外宣布逐步退出QE,新兴市场股债应声而跌,Shibor再次飙涨,A股下跌12%。新兴市场为何历来对美联储政策如此敏感,因高度依赖外资及堆积了大量泡沫。故全退QE及加息将对新兴市场带来重大冲击。这次10月份QE3肯定全部退出,再加上美联储未来的加息, 美元回流,资金紧张。如果美联储加息,中国央行这边降息,更会加剧资金的外流,流动性得不到宽松反而更加紧张,这也是央行迟迟不放水的原因之一。
来一段总结性文字吧:我认为仅凭这一次降息去调控流动性是没有多大实际意义的,解决融资难问题还得是靠利率市场化、网络金融和民营银行。况且美联储的紧缩政策更会加剧流动性的紧张。经济的寒冬已经来临,自求多福吧。
本文来自知乎,作者:lnbxdjh
更多内容请关注:沙盘模拟
版权所有:转载请注明出处
本文转自:蓝海创力管理咨询-创力行动学习中心


